التقارير المالية
التقارير هي العائد الذي تجنيه من انضباط التسجيل اليومي. وكلها تُبنى من القيود، فالرقم الذي تراه في أي تقرير يمكن تتبّعه إلى قيده ثم إلى مستنده الأصلي.
صفحة التقارير
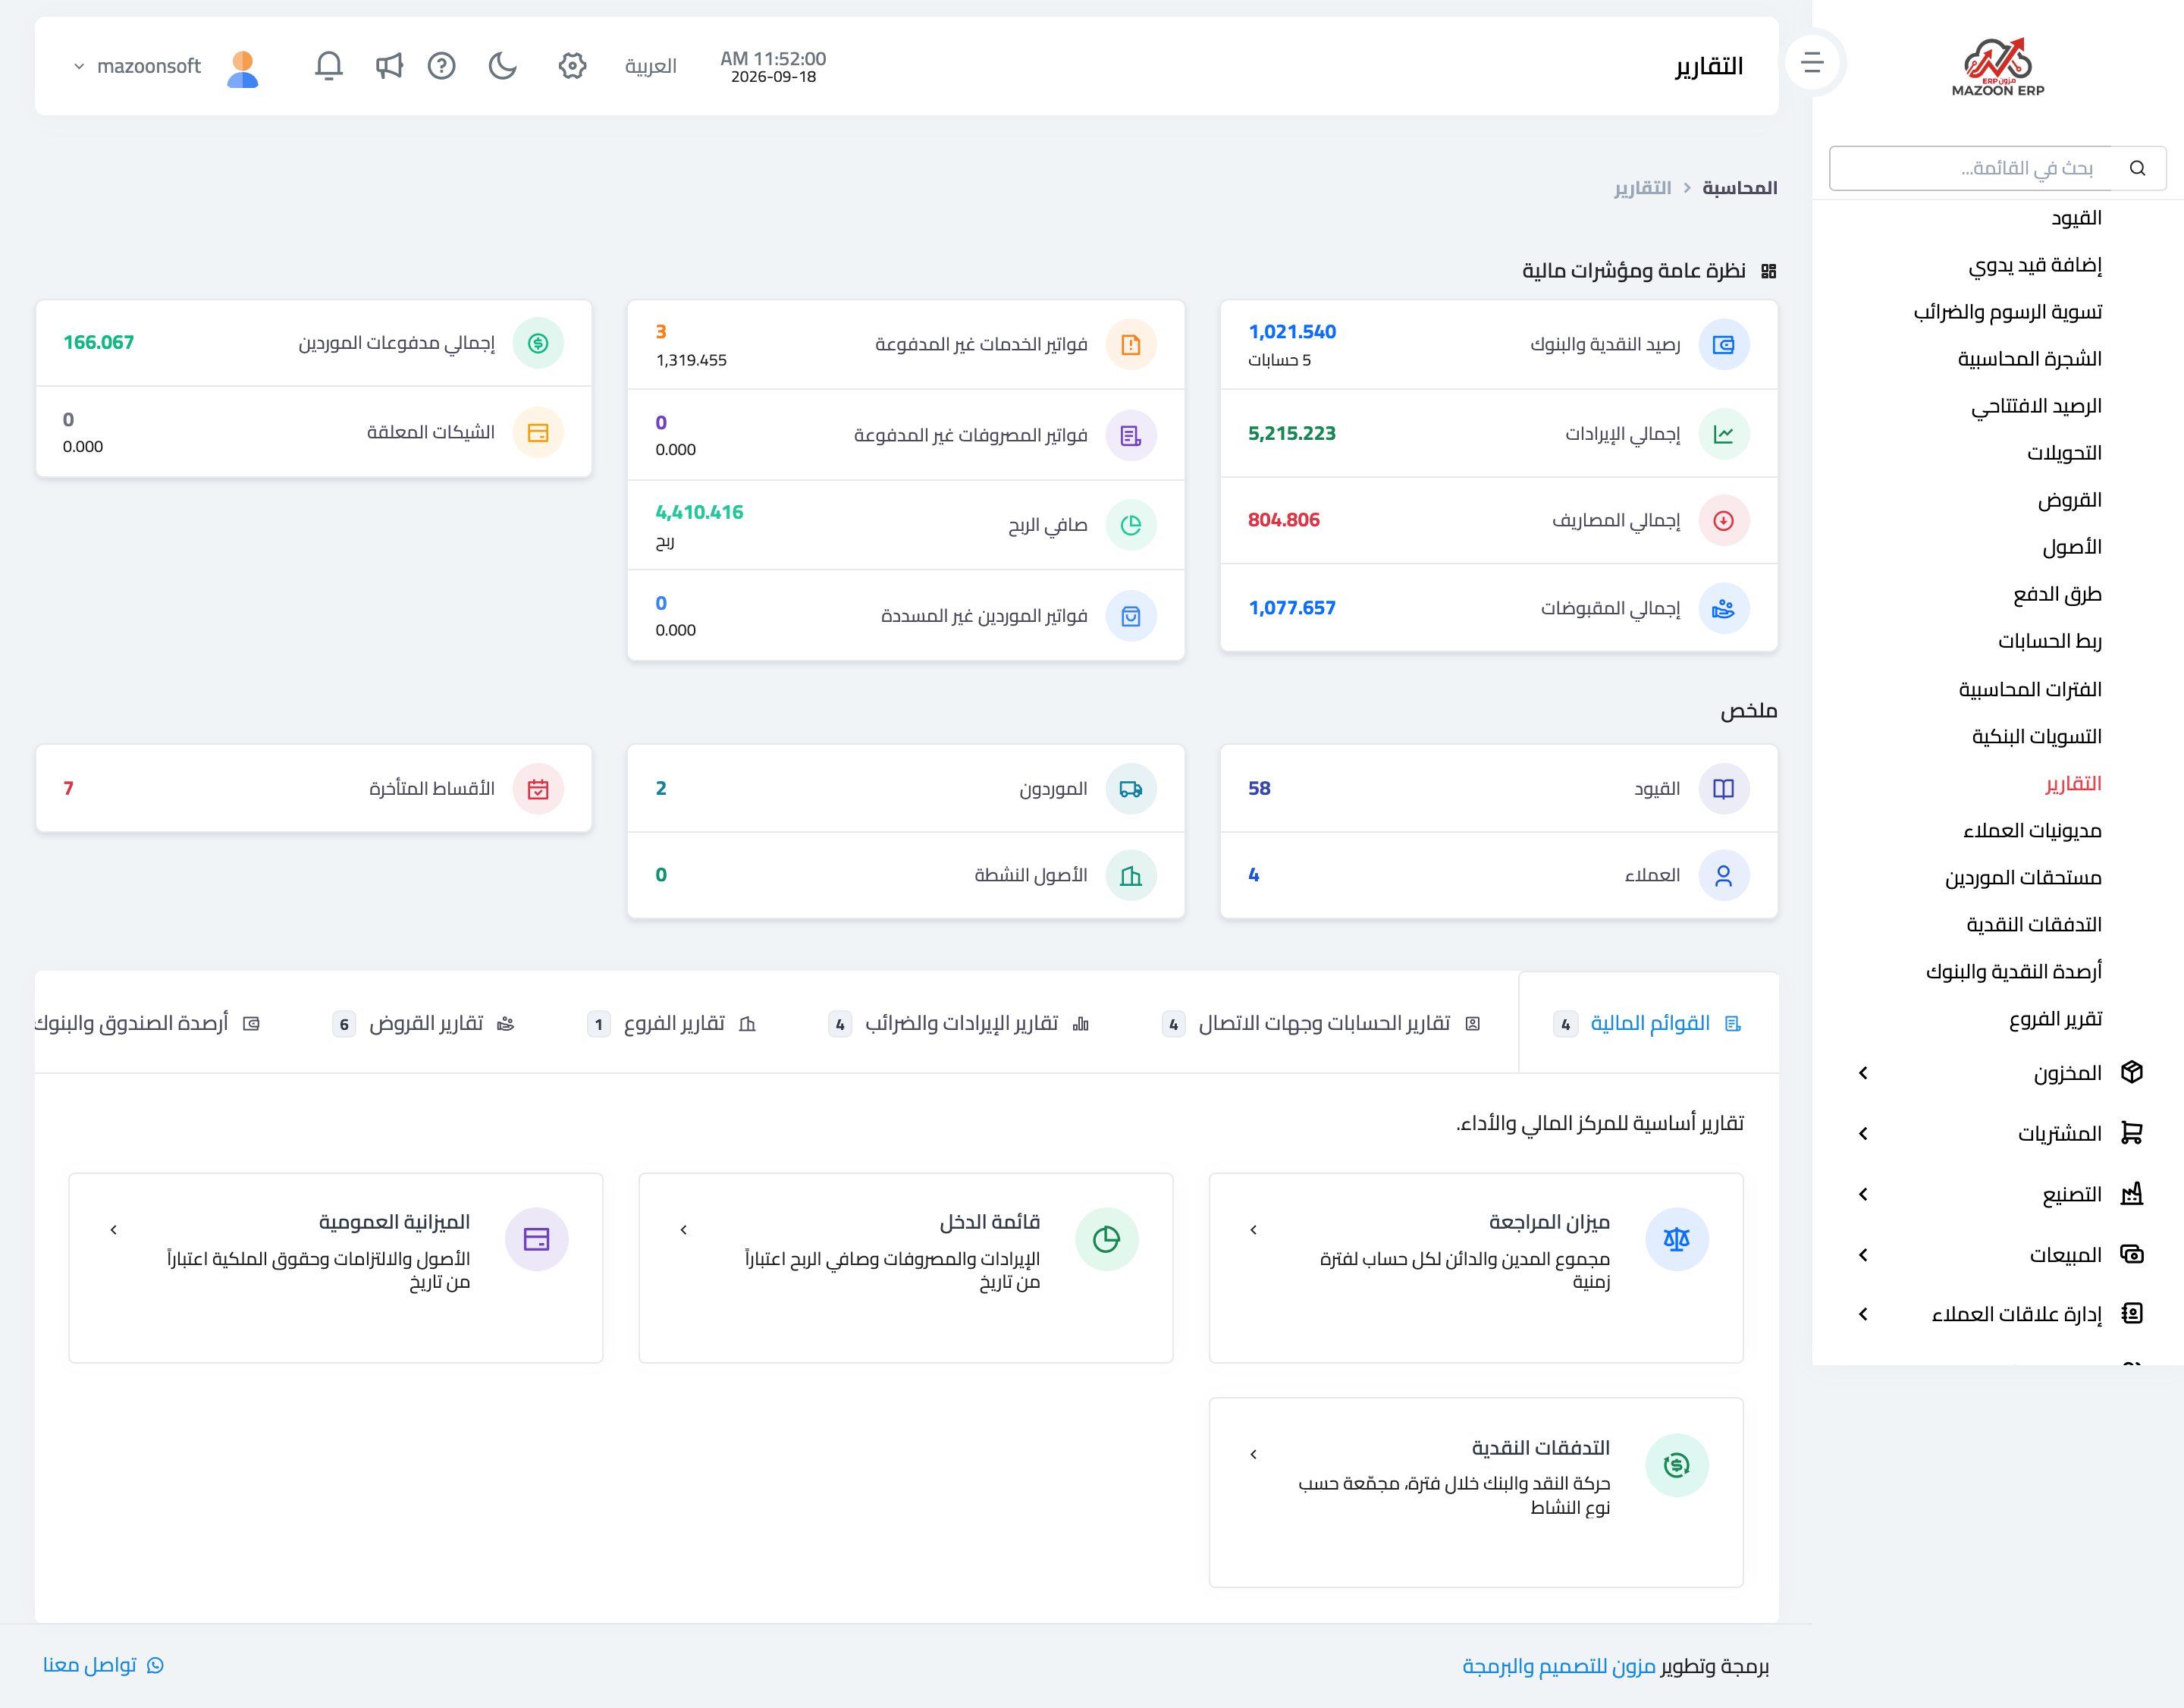
من لوحة المحاسبة افتح بطاقة التقارير، فتظهر الصفحة كما في صورة 1. أعلاها لوحة مؤشرات سريعة: رصيد النقدية والبنوك، إجمالي الإيرادات والمصاريف، إجمالي المقبوضات ومدفوعات الموردين، الفواتير غير المدفوعة، الشيكات المعلقة، والأقساط المتأخرة — وهي قراءة سريعة لحالة اليوم قبل الدخول في التفاصيل.
وتحتها تبويبات تجمع التقارير حسب موضوعها: القوائم المالية، وتقارير الحسابات وجهات الاتصال، وتقارير الإيرادات والضرائب، وتقارير الفروع، وتقارير القروض، وأرصدة الصندوق والبنوك.
القوائم المالية الثلاث
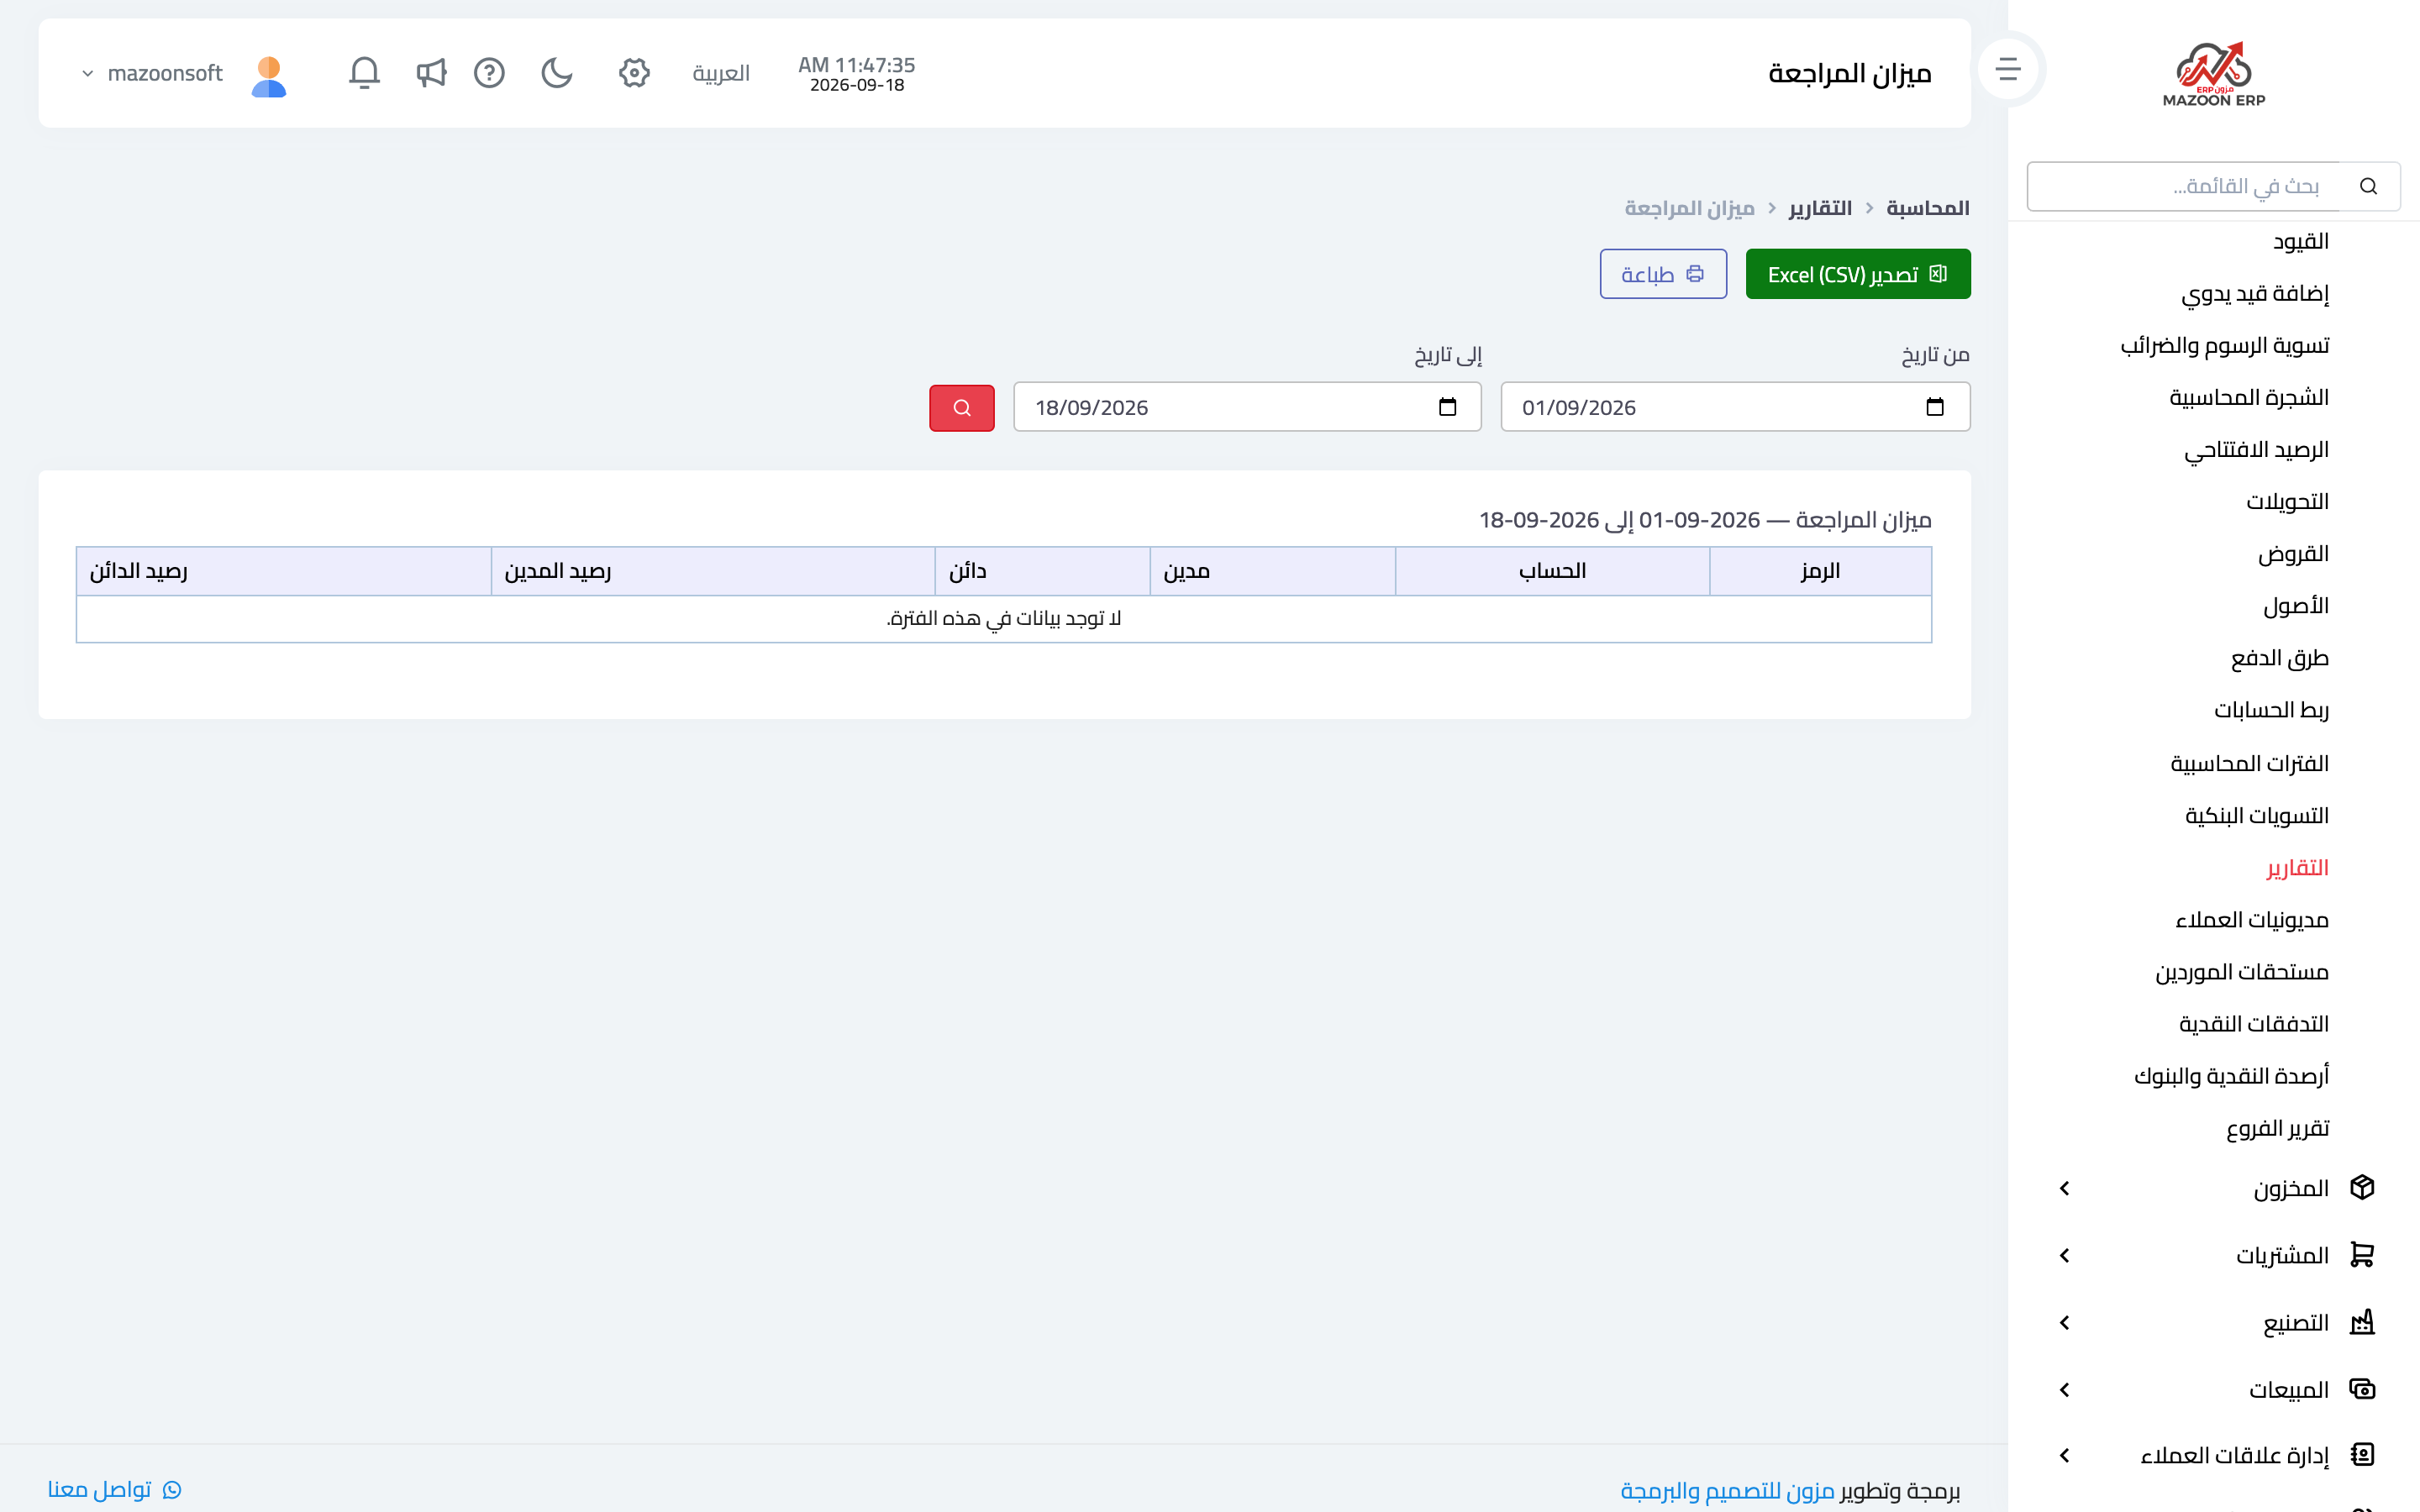
ميزان المراجعة — صورة 2
مجموع المدين والدائن لكل حساب خلال فترة تختارها. وهو تقرير التحقق الأول: مجموع المدين يجب أن يساوي مجموع الدائن. افتحه قبل إغلاق أي شهر، ومنه ترى الحسابات التي تحرّكت بشكل غير متوقع.
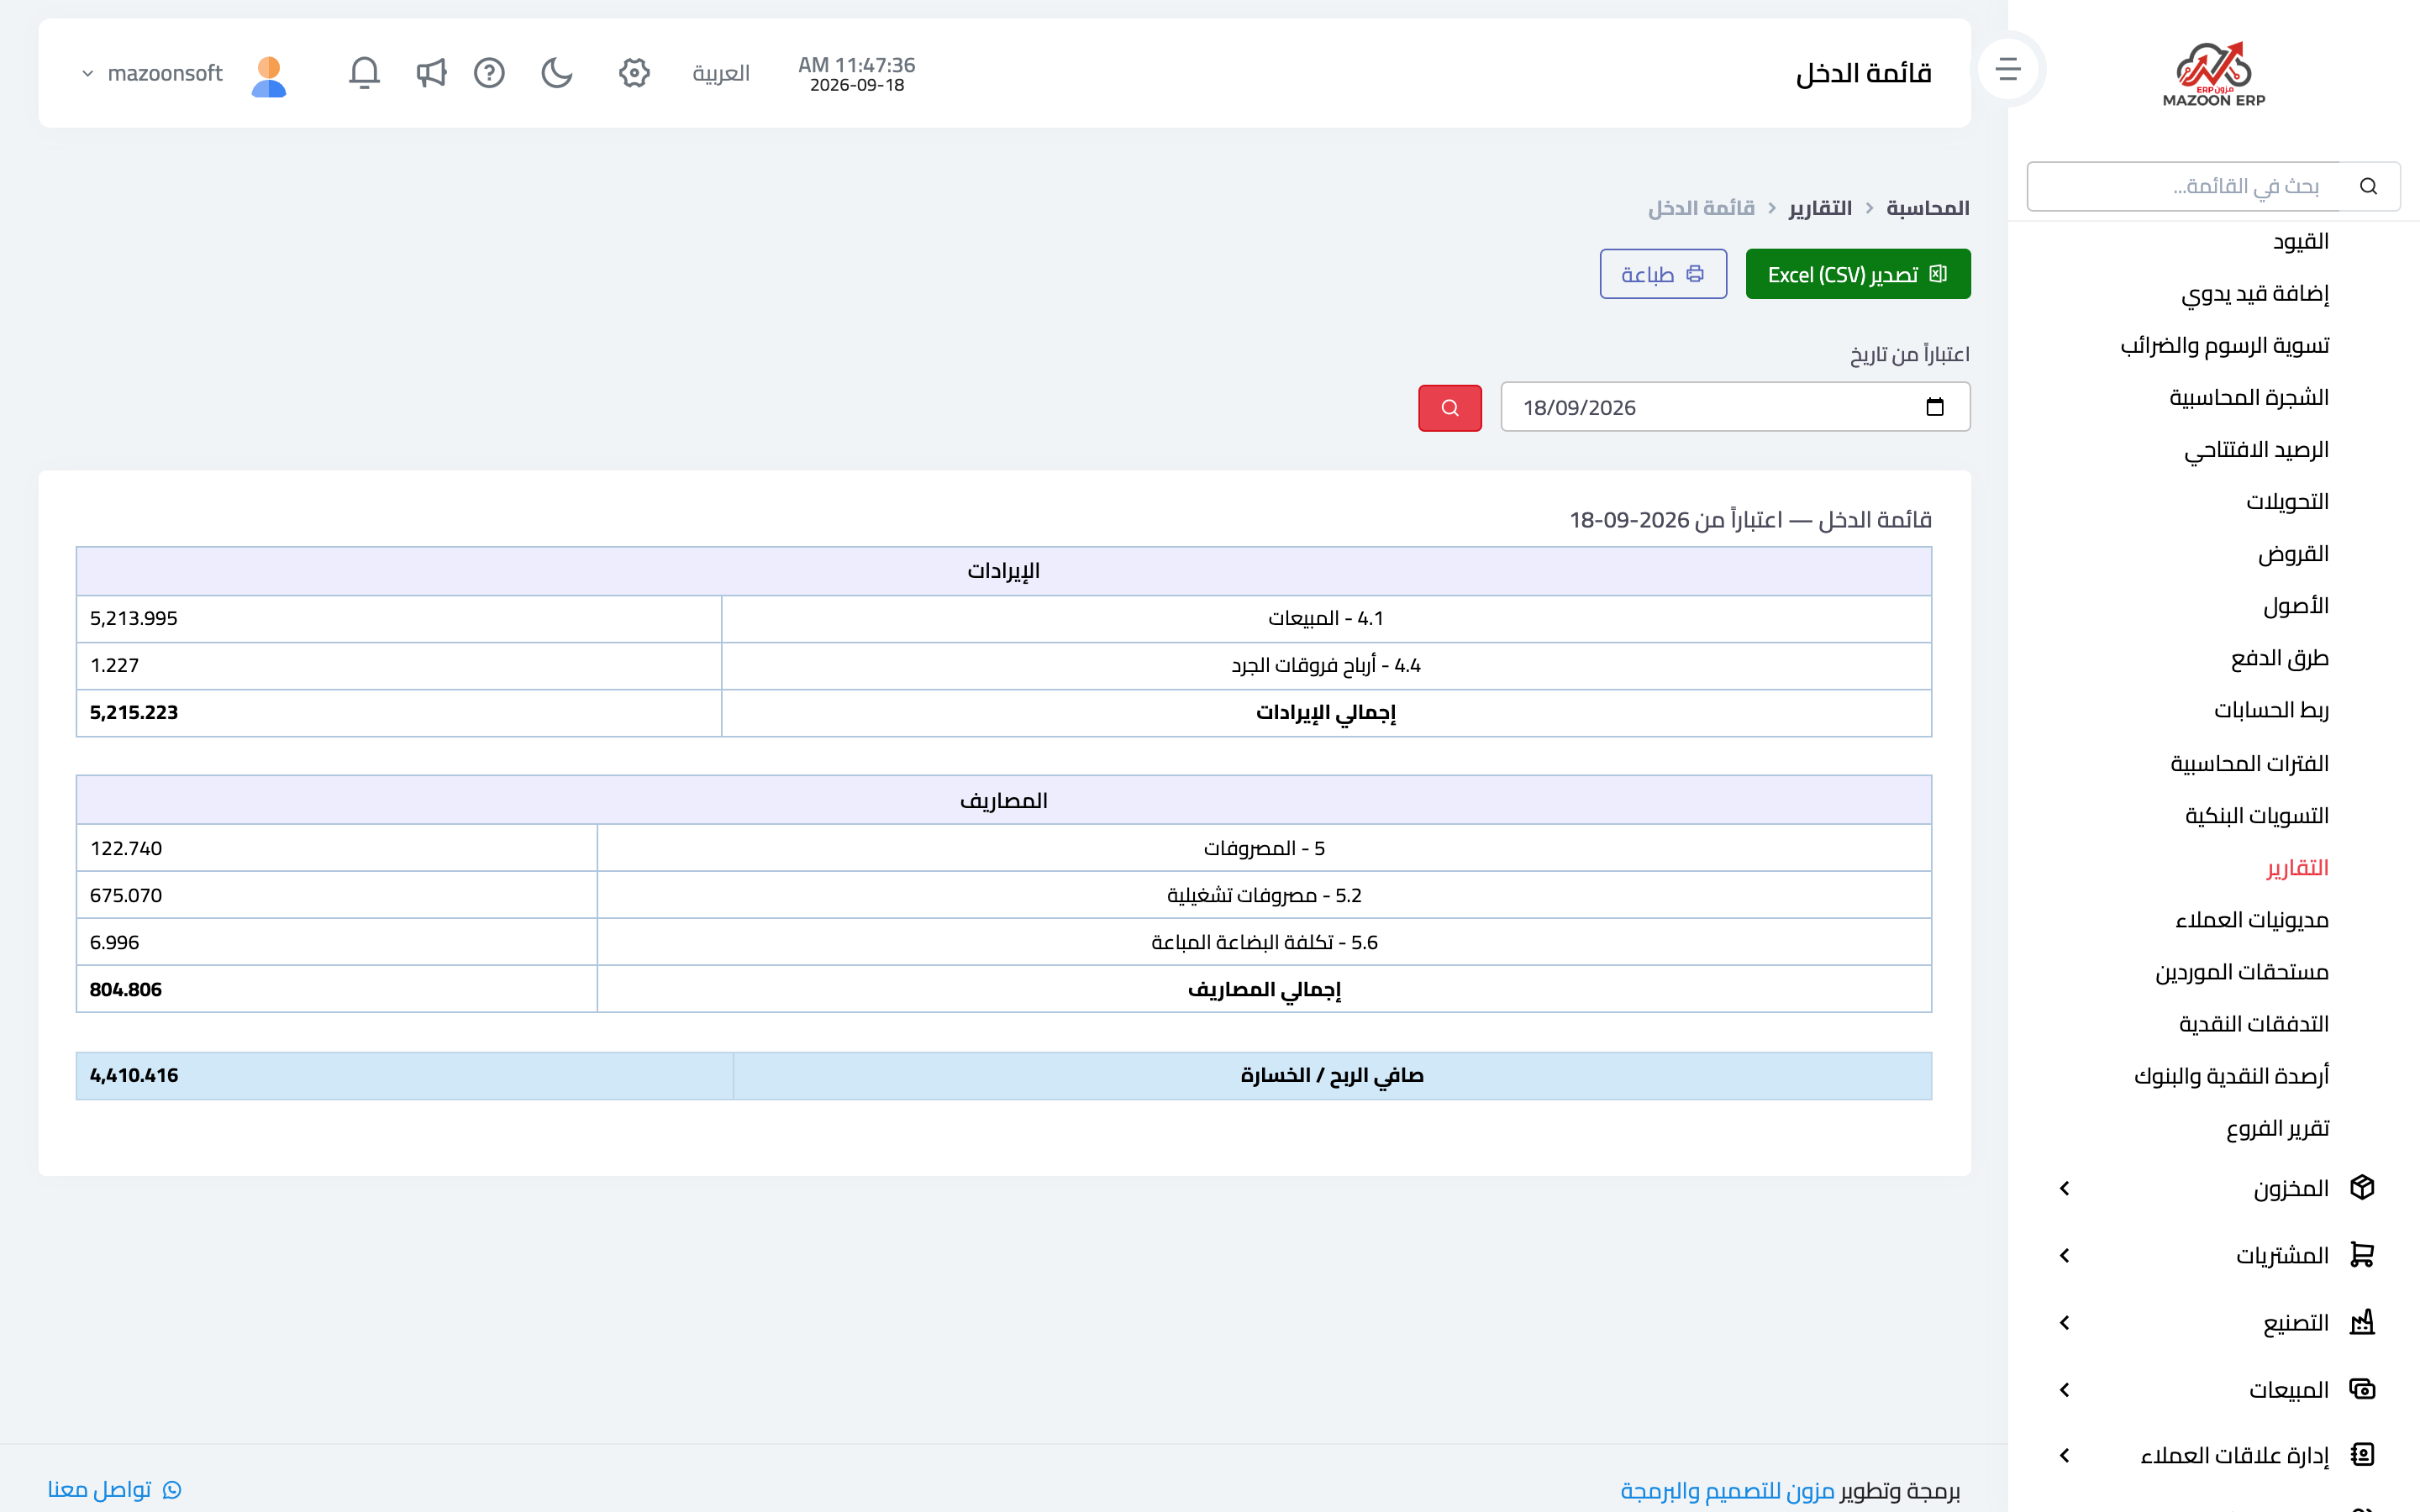
قائمة الدخل (الأرباح والخسائر) — صورة 3
الإيرادات ناقص المصروفات خلال الفترة، والنتيجة هي صافي الربح أو الخسارة. هذا التقرير يجيب على «هل الشهر رابح؟»، وتفصيله بحسب حسابات المصروفات يبيّن أين ذهب المال.
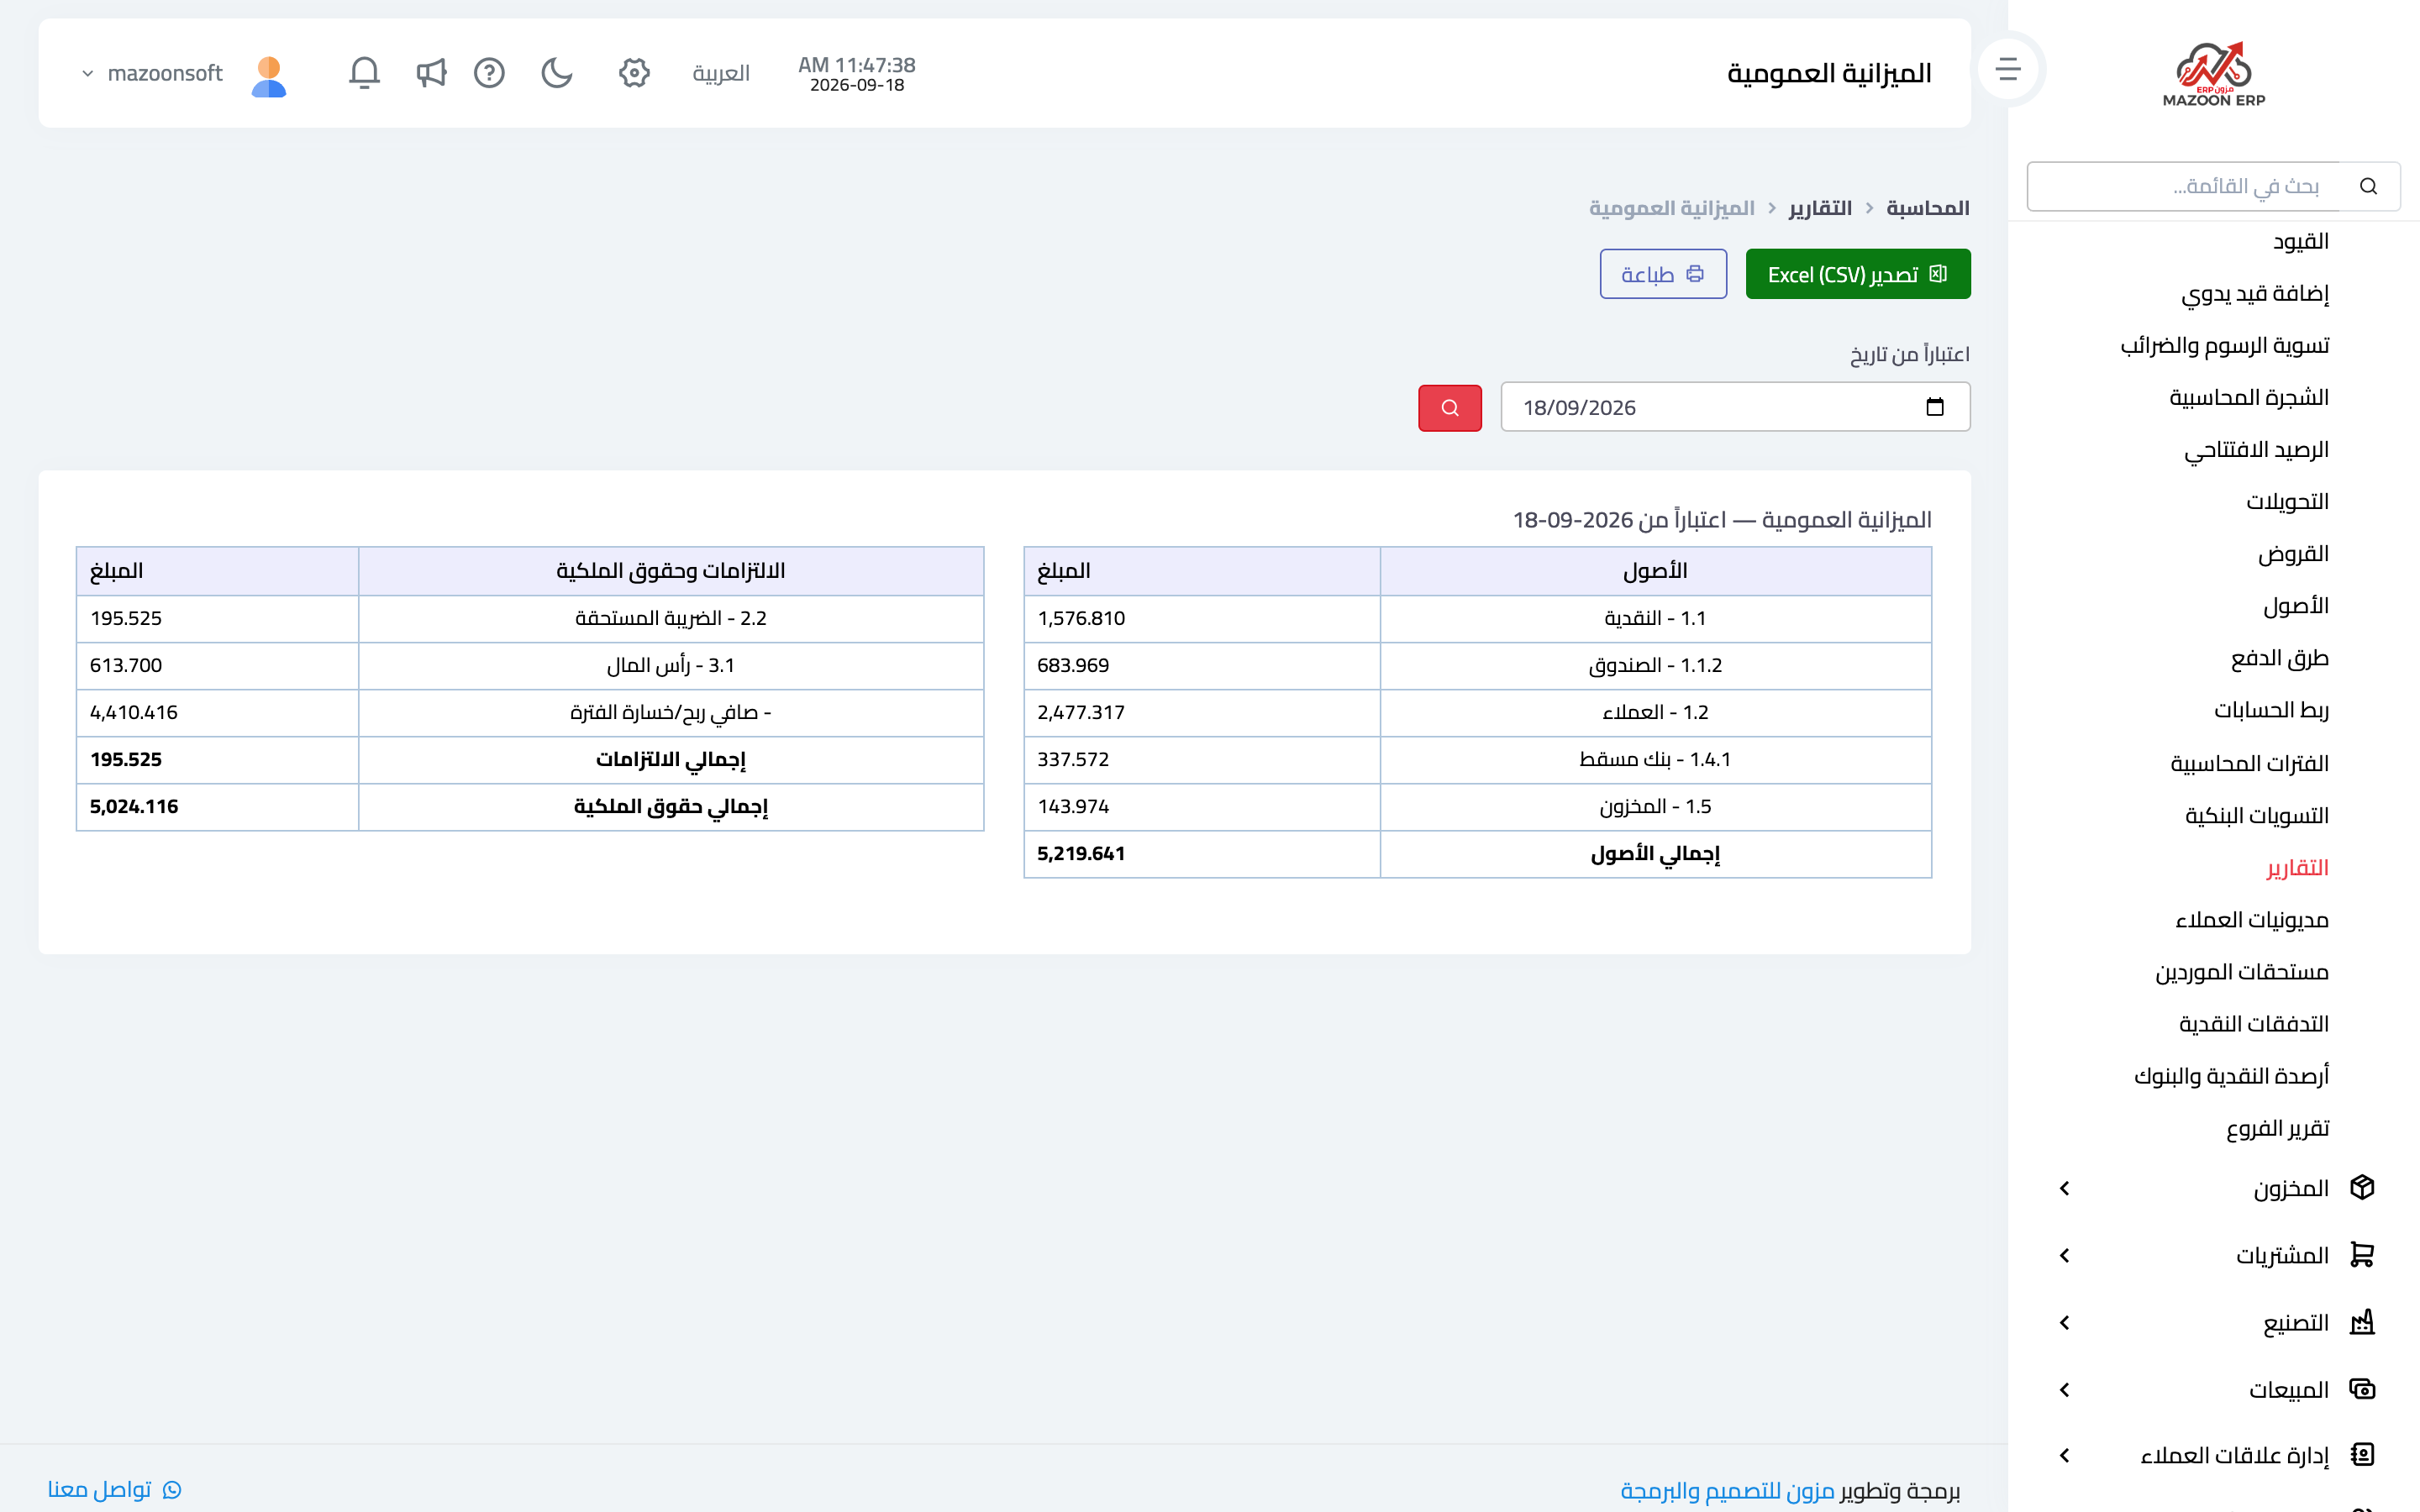
الميزانية العمومية — صورة 4
الأصول والالتزامات وحقوق الملكية في لحظة زمنية محددة. هي صورة المركز المالي: ما تملكه، وما عليك، والفرق بينهما.
تقارير تشغيلية تُستخدم يومياً
- مديونيات العملاء (أعمار الذمم المدينة) — من عليه مبالغ ومنذ متى، موزّعة على فئات عمرية. هذا تقرير التحصيل.
- مستحقات الموردين (أعمار الذمم الدائنة) — ما عليك ومواعيده، حتى لا تفاجأ باستحقاق.
- التدفقات النقدية — حركة النقد داخلاً وخارجاً خلال الفترة.
- أرصدة النقدية والبنوك — رصيد كل صندوق وبنك على حدة.
- كشف حساب — حركة حساب واحد أو جهة اتصال واحدة سطراً سطراً، وهو ما ترسله للعميل عند الخلاف على رصيد.
- تقرير الفروع — أداء كل فرع على حدة، ويفصل بين الفواتير المعتمدة (استحقاق) والمدفوعات الفعلية (نقدي) — وهما رقمان مختلفان بطبيعتهما، فلا تقارن أحدهما بالآخر.
- ملخص الضريبة والإقرار الضريبي — الضريبة المستحقة خلال الفترة، جاهزة للإقرار.
الطباعة والتصدير
لكل تقرير زرّا طباعة وتصدير، فتستطيع إرسال التقرير كما هو أو متابعة تحليله في ملف خارجي.
قاعدة عملية
إن بدا رقم في تقرير غير منطقي فلا تبدأ بالشك في التقرير: ابدأ من ميزان المراجعة، ثم افتح الحساب المشبوه في كشف الحساب، ومنه انتقل إلى القيد ثم إلى مستنده. التقرير لا يخترع رقماً — هو يعكس ما سُجِّل.
الصور التوضيحية
جرّب ما قرأته على بياناتك أنت
افتح نسخة تجريبية مجانية لمدة 7 أيام — بدون بطاقة ائتمانية، وبرابط خاص بشركتك خلال دقائق.