التقسيط والتمويل البنكي: طريقتان مختلفتان تمامًا
حين لا يدفع المشتري نقدًا، أمامك مساران لا يشبه أحدهما الآخر — والخلط بينهما يُفسد حساباتك. الفرق الجوهري: من يتحمّل مخاطر عدم السداد؟
التقسيط: أنت المموِّل
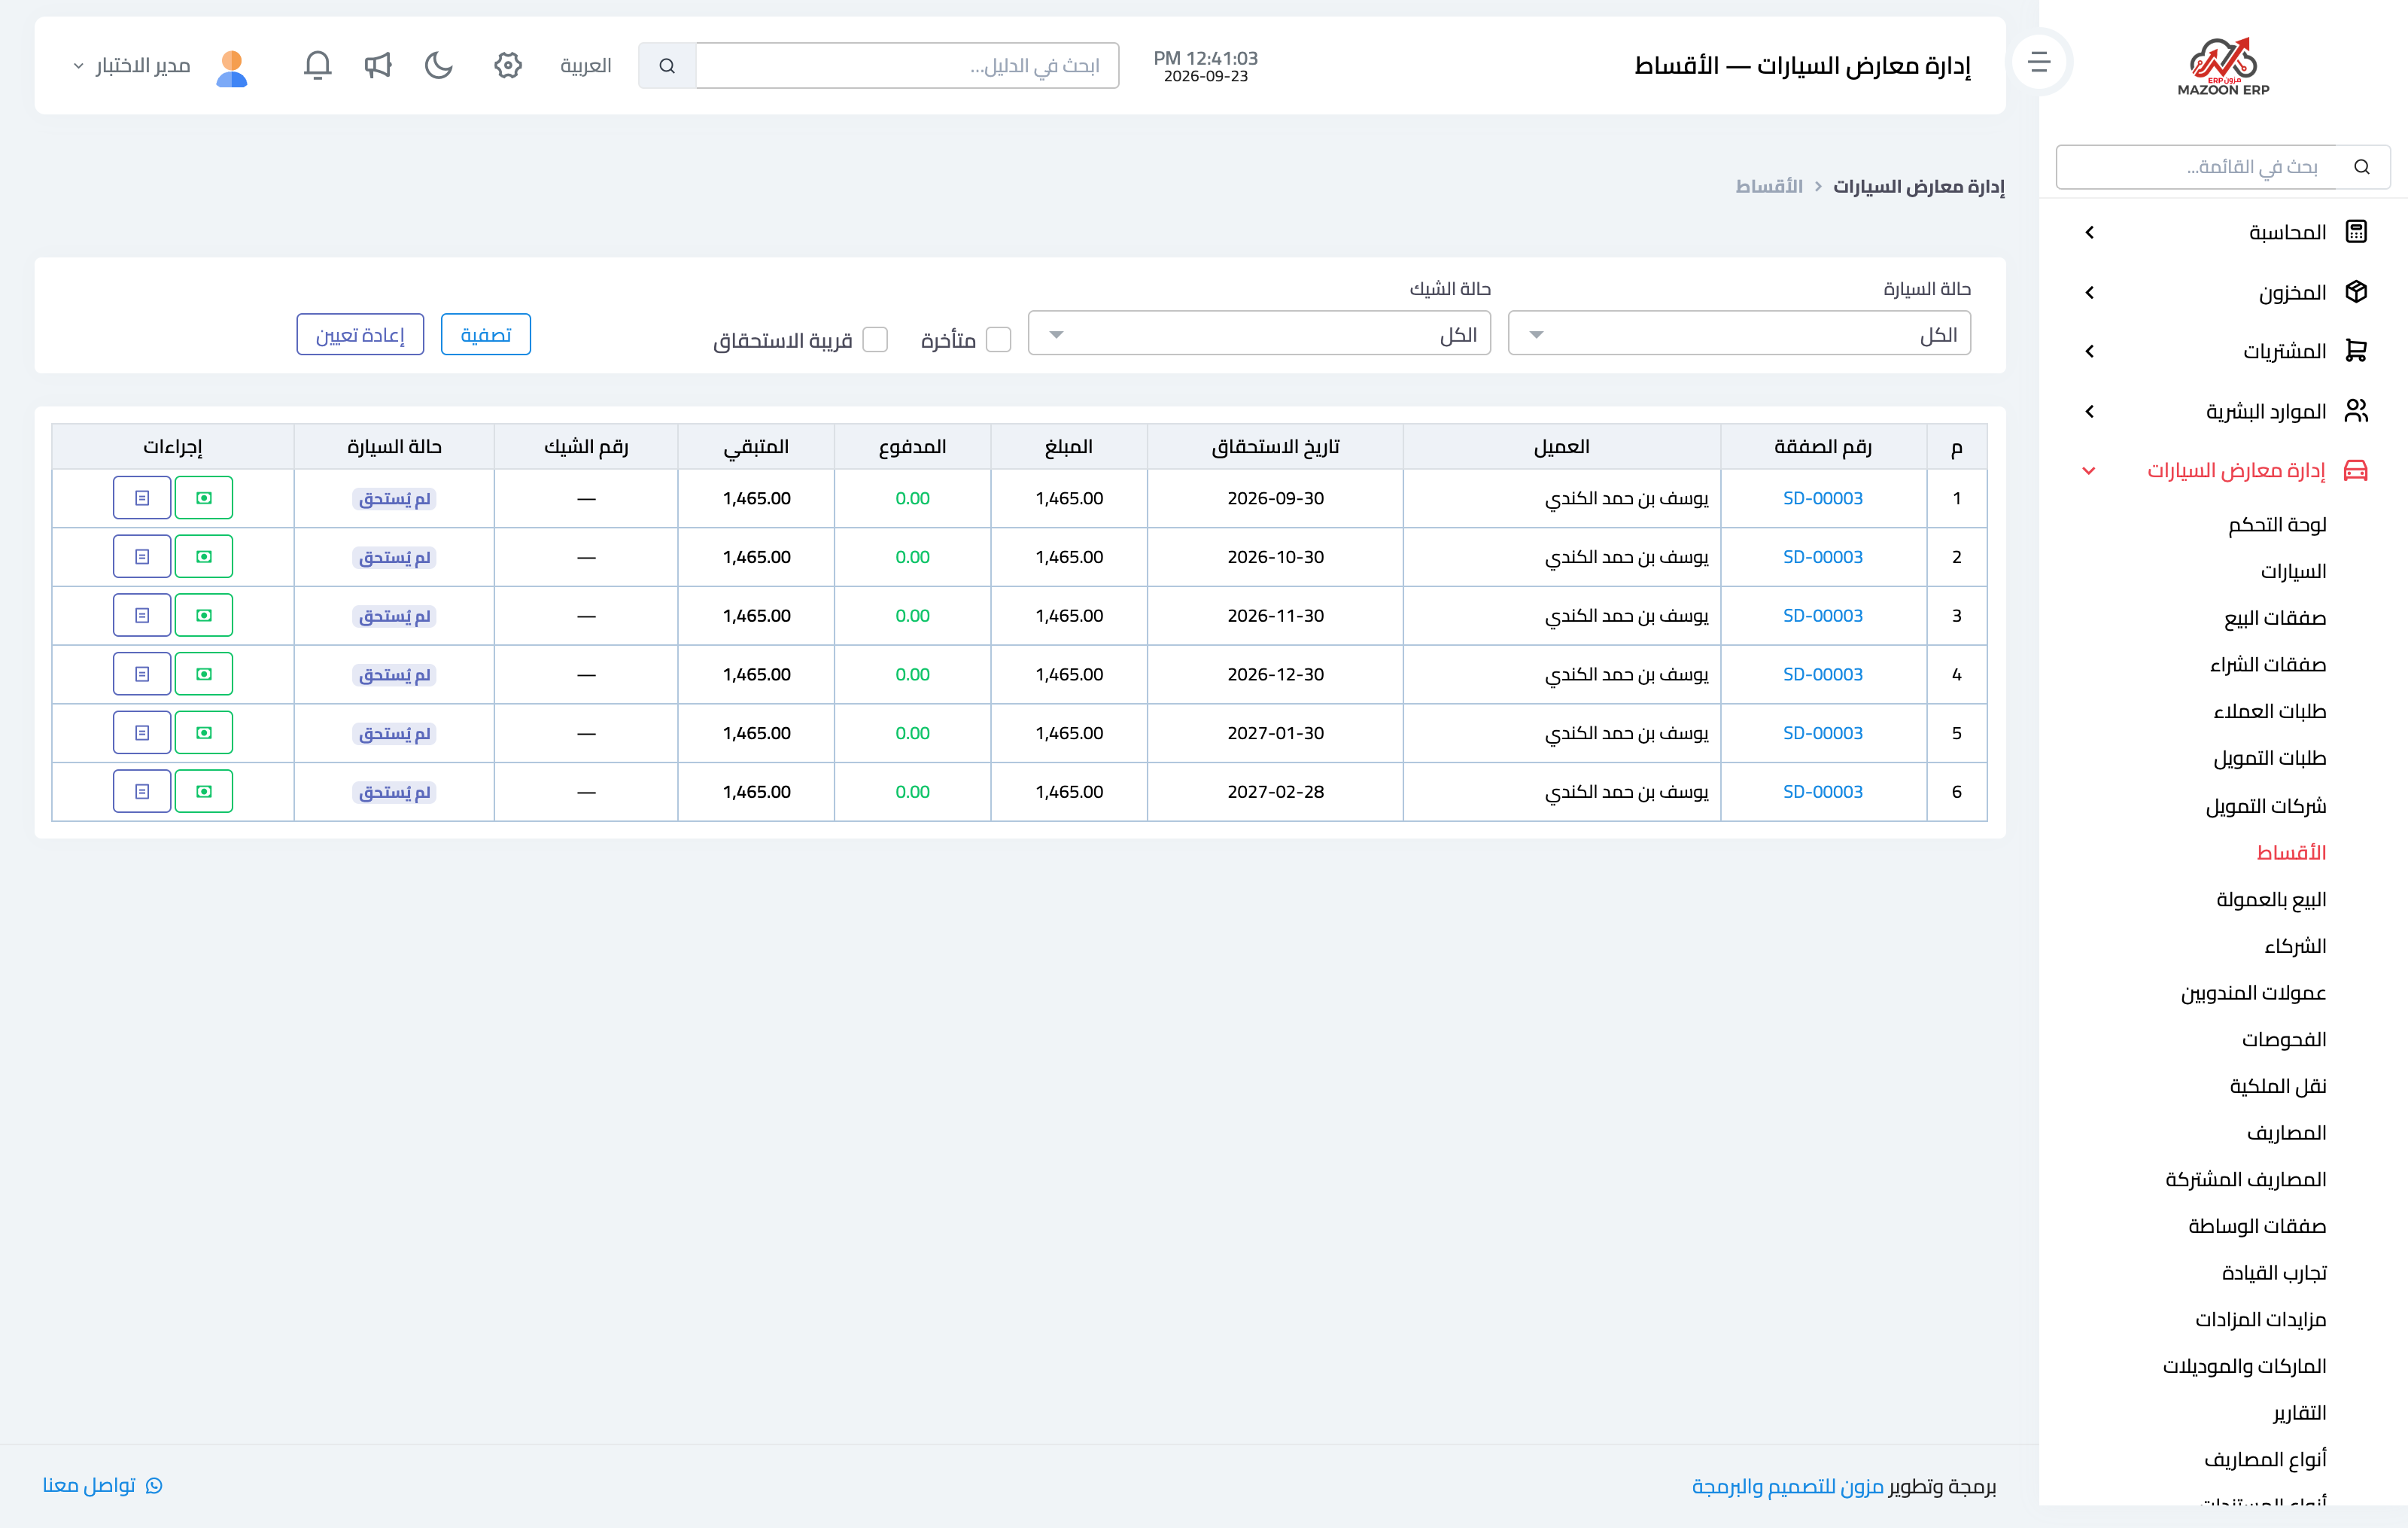
صورة 1 — شاشة الأقساط.
في التقسيط يبقى الدين على المشتري لك أنت. تُنشئ خطة تقسيط على صفقة البيع فتحدّد: الدفعة المقدَّمة، وعدد الأقساط، ودوريتها (شهرية غالبًا)، وتاريخ أول قسط. ويولّد النظام جدول الأقساط كاملًا بتواريخه ومبالغه.
متابعة الأقساط
- كل قسط يُسدَّد يُسجَّل بتاريخه وطريقته.
- القسط الذي يتجاوز تاريخ استحقاقه دون سداد يُعلَّم متأخرًا تلقائيًا.
- إن كان السداد بشيكات، تُسجَّل حالة كل شيك: قيد التحصيل، محصَّل، مرتجع.
هذا المسار يعني أن أموالك في ذمّة العميل، فتابعه بجدية عبر شاشة الأقساط وتقرير المستحقات.
التمويل البنكي: البنك هو الممول
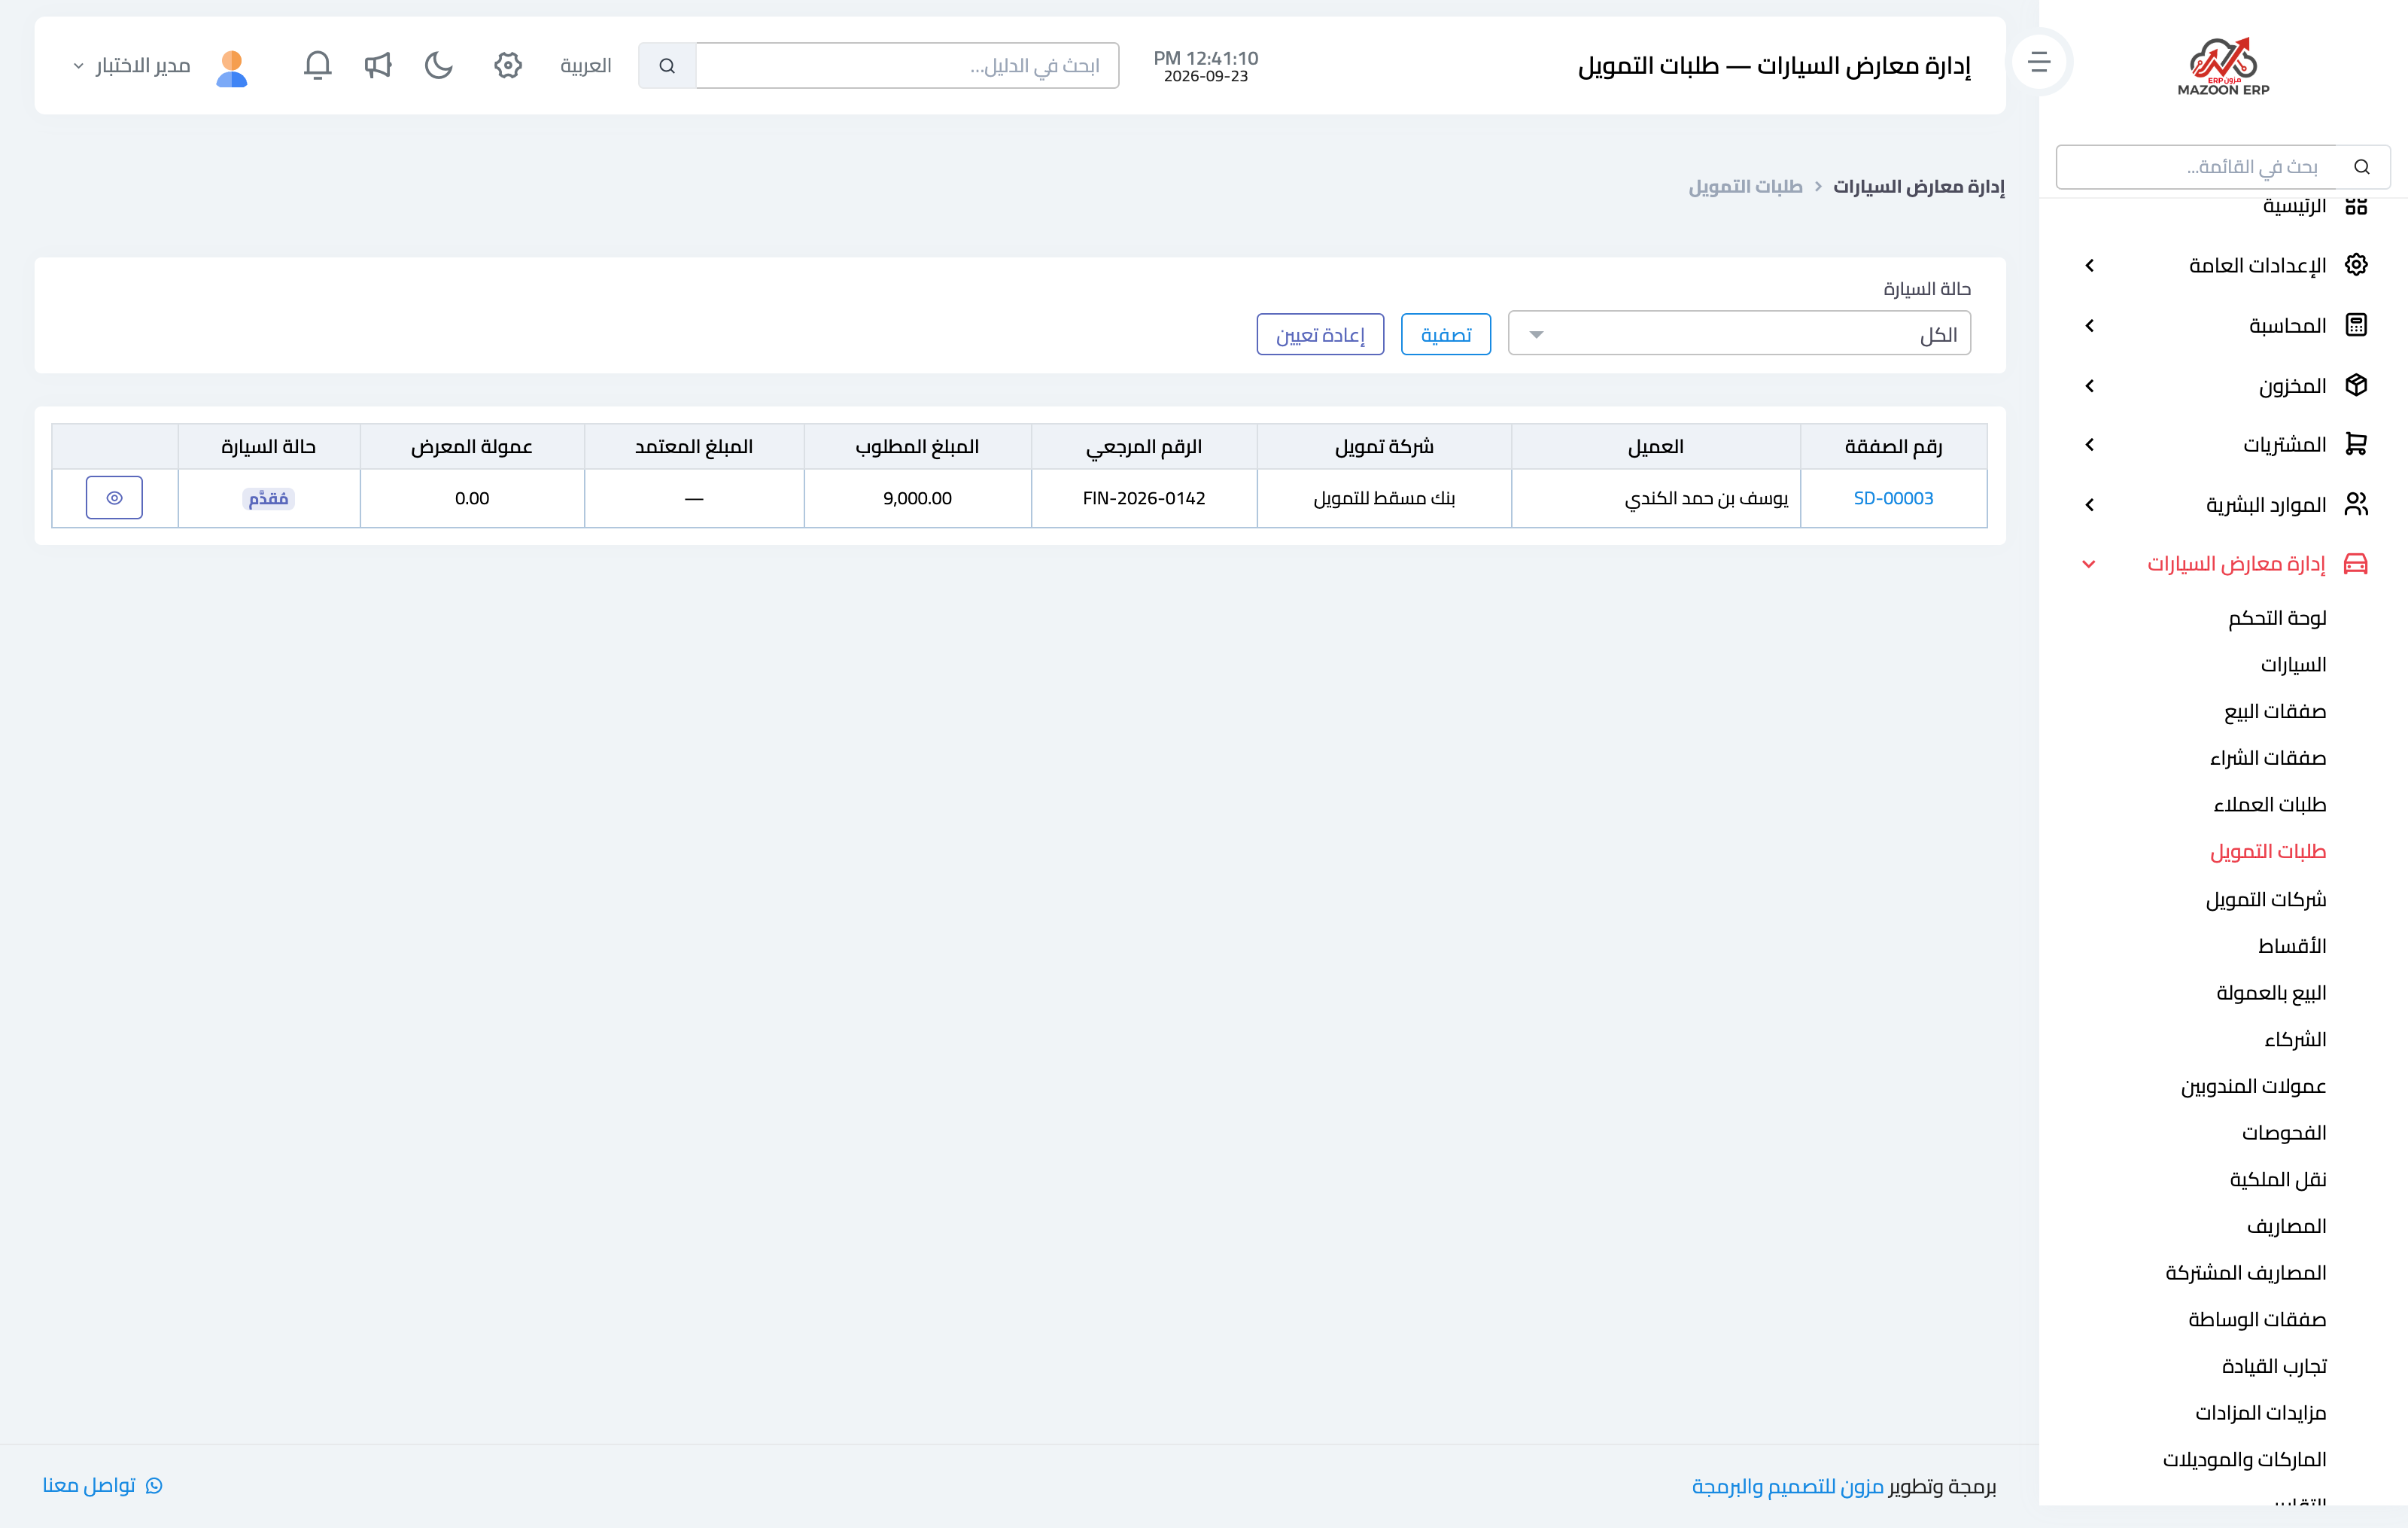
صورة 2 — شاشة طلبات التمويل.
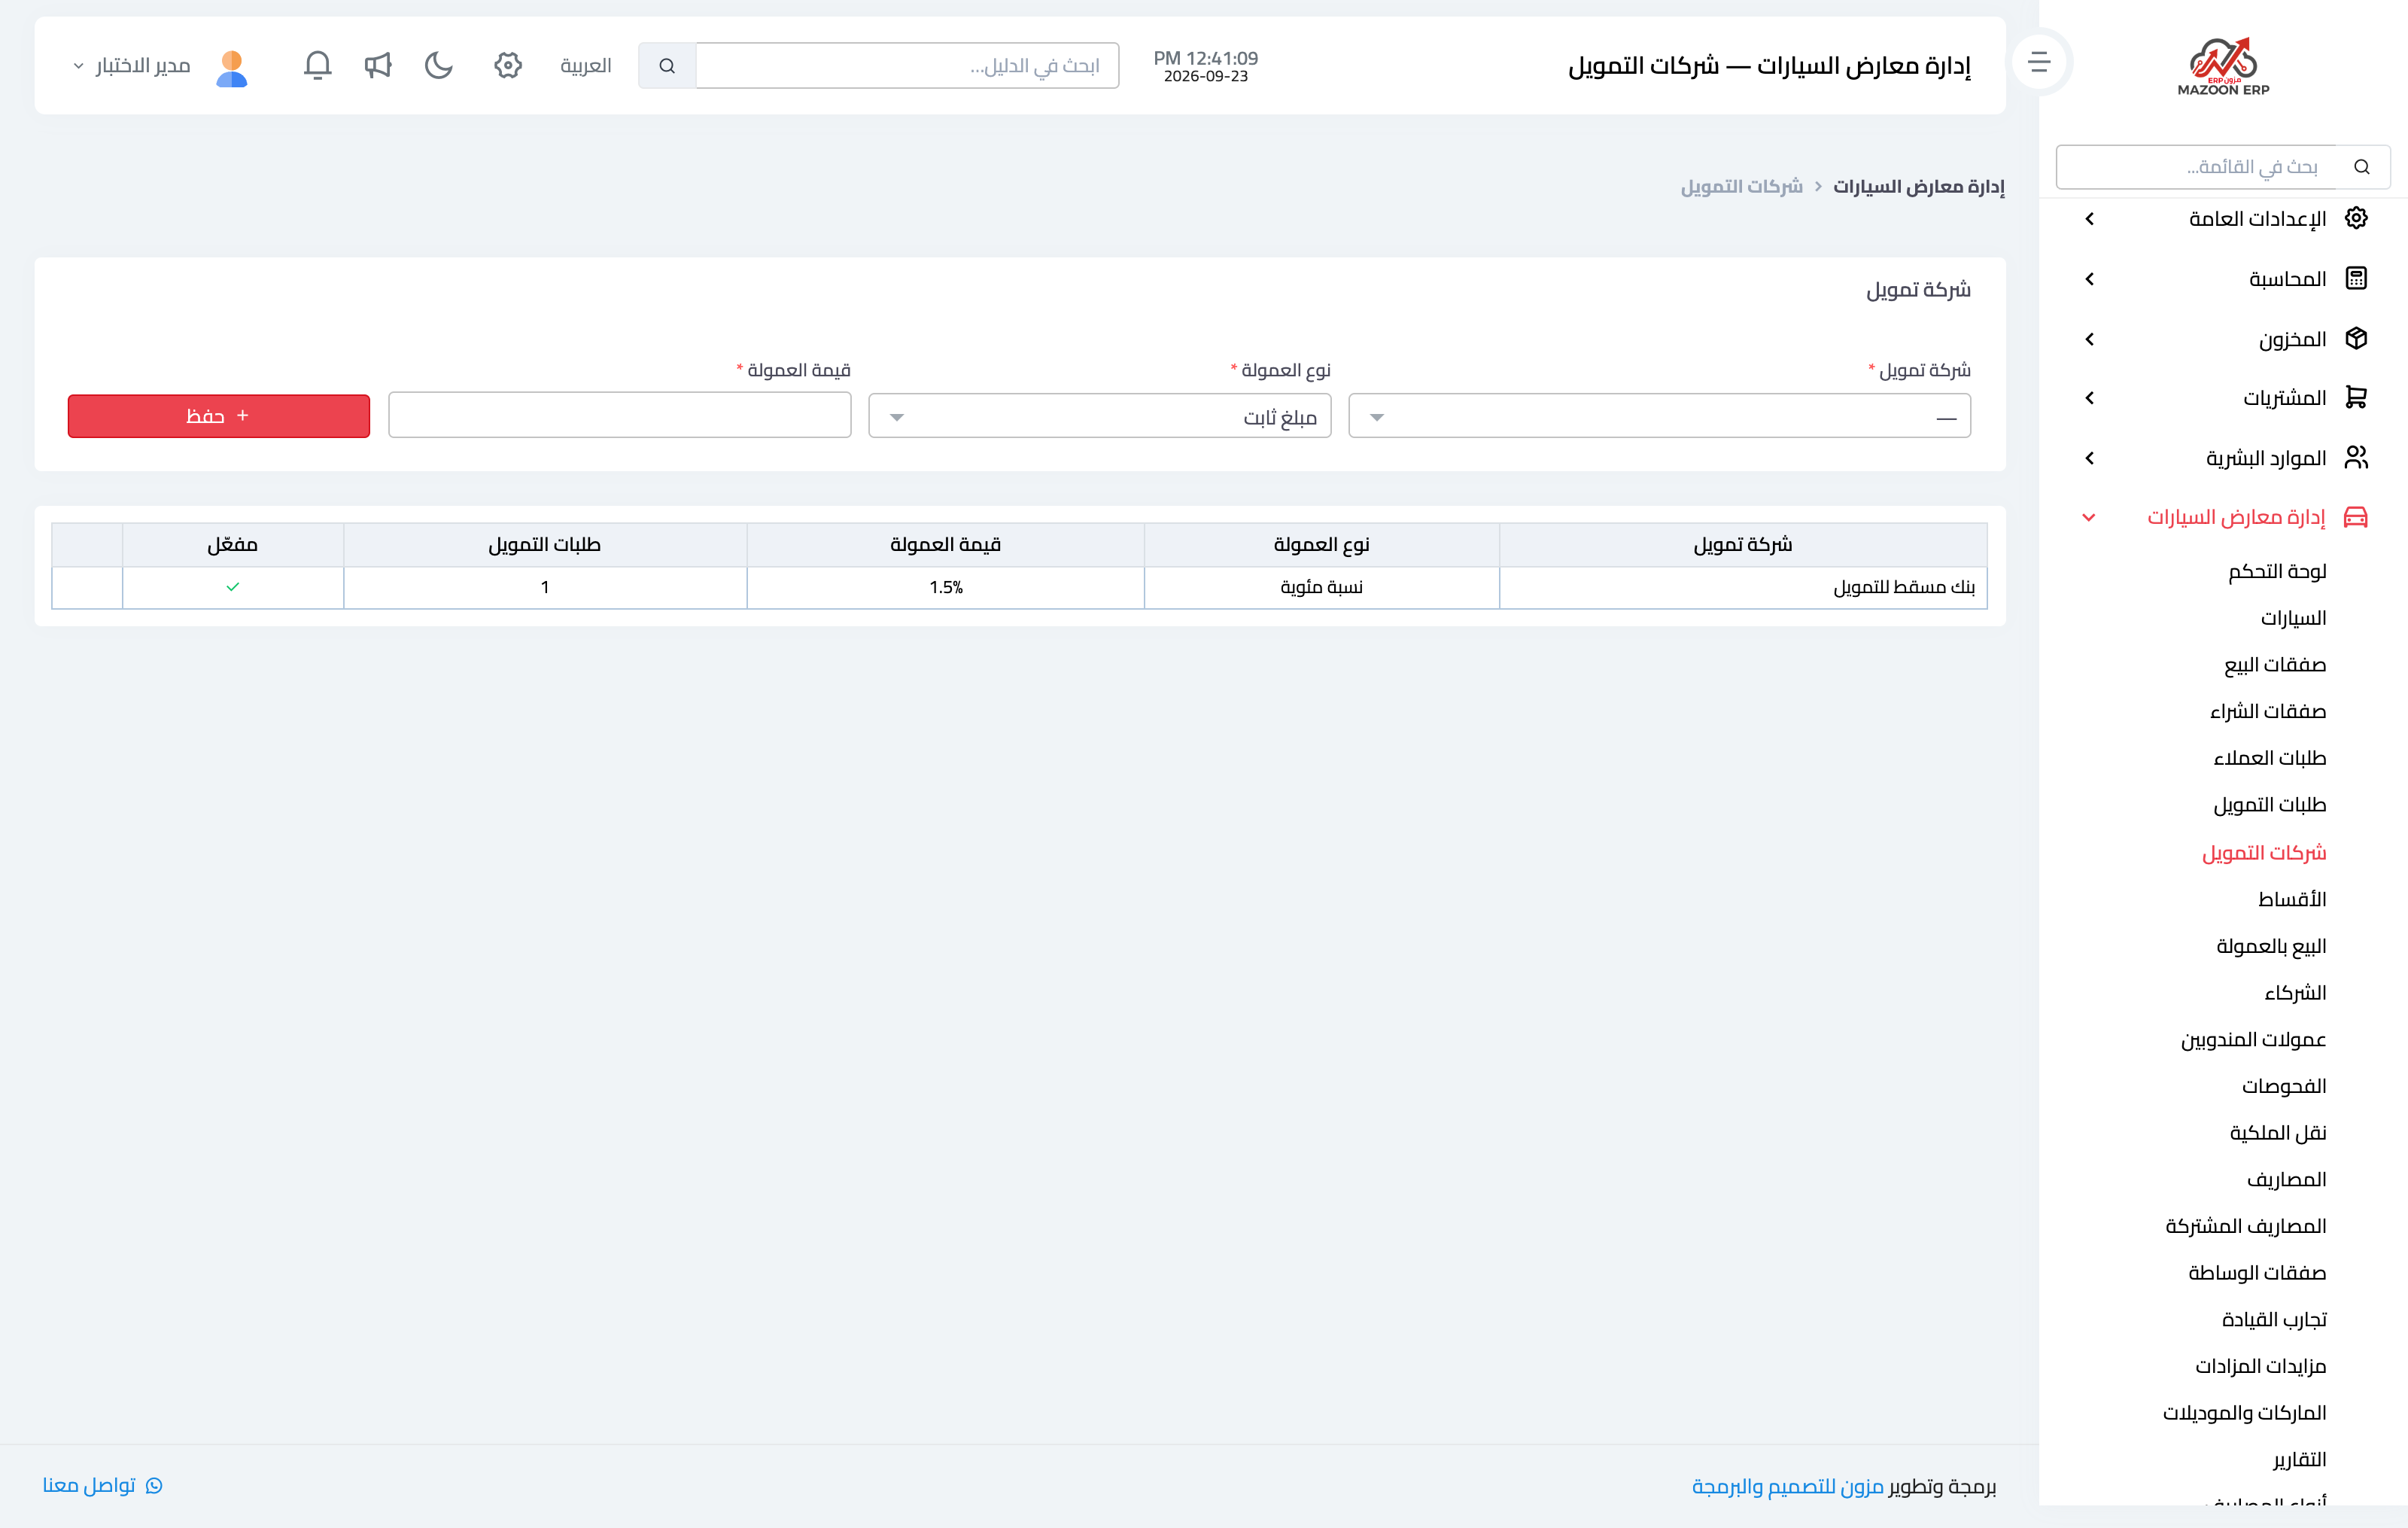
هنا تبيع المركبة والبنك يدفع لك، والمشتري يسدّد للبنك لا لك. تُسجَّل شركات التمويل أولًا بعمولاتها، ثم يُقدَّم طلب تمويل على صفقة البيع بمبلغه المطلوب ورقمه المرجعي.
مراحل الطلب
- مقدَّم: أُرسل للبنك.
- موافق عليه: بمبلغ قد يقلّ عمّا طلبته.
- مصروف: وصل المبلغ فعلًا.
- مرفوض: ويلزمك عندها مسار سداد بديل.
عجز العميل
إن وافق البنك بمبلغ أقلّ من ثمن المركبة، يُظهر لك النظام الفرق الذي يجب أن يدفعه العميل نقدًا. لا تُسلّم المركبة قبل تغطية هذا الفرق، وإلا بقي جزء من الثمن بلا مصدر سداد.
صورة 3 — شاشة شركات التمويل.
الصور التوضيحية
جرّب ما قرأته على بياناتك أنت
افتح نسخة تجريبية مجانية لمدة 7 أيام — بدون بطاقة ائتمانية، وبرابط خاص بشركتك خلال دقائق.