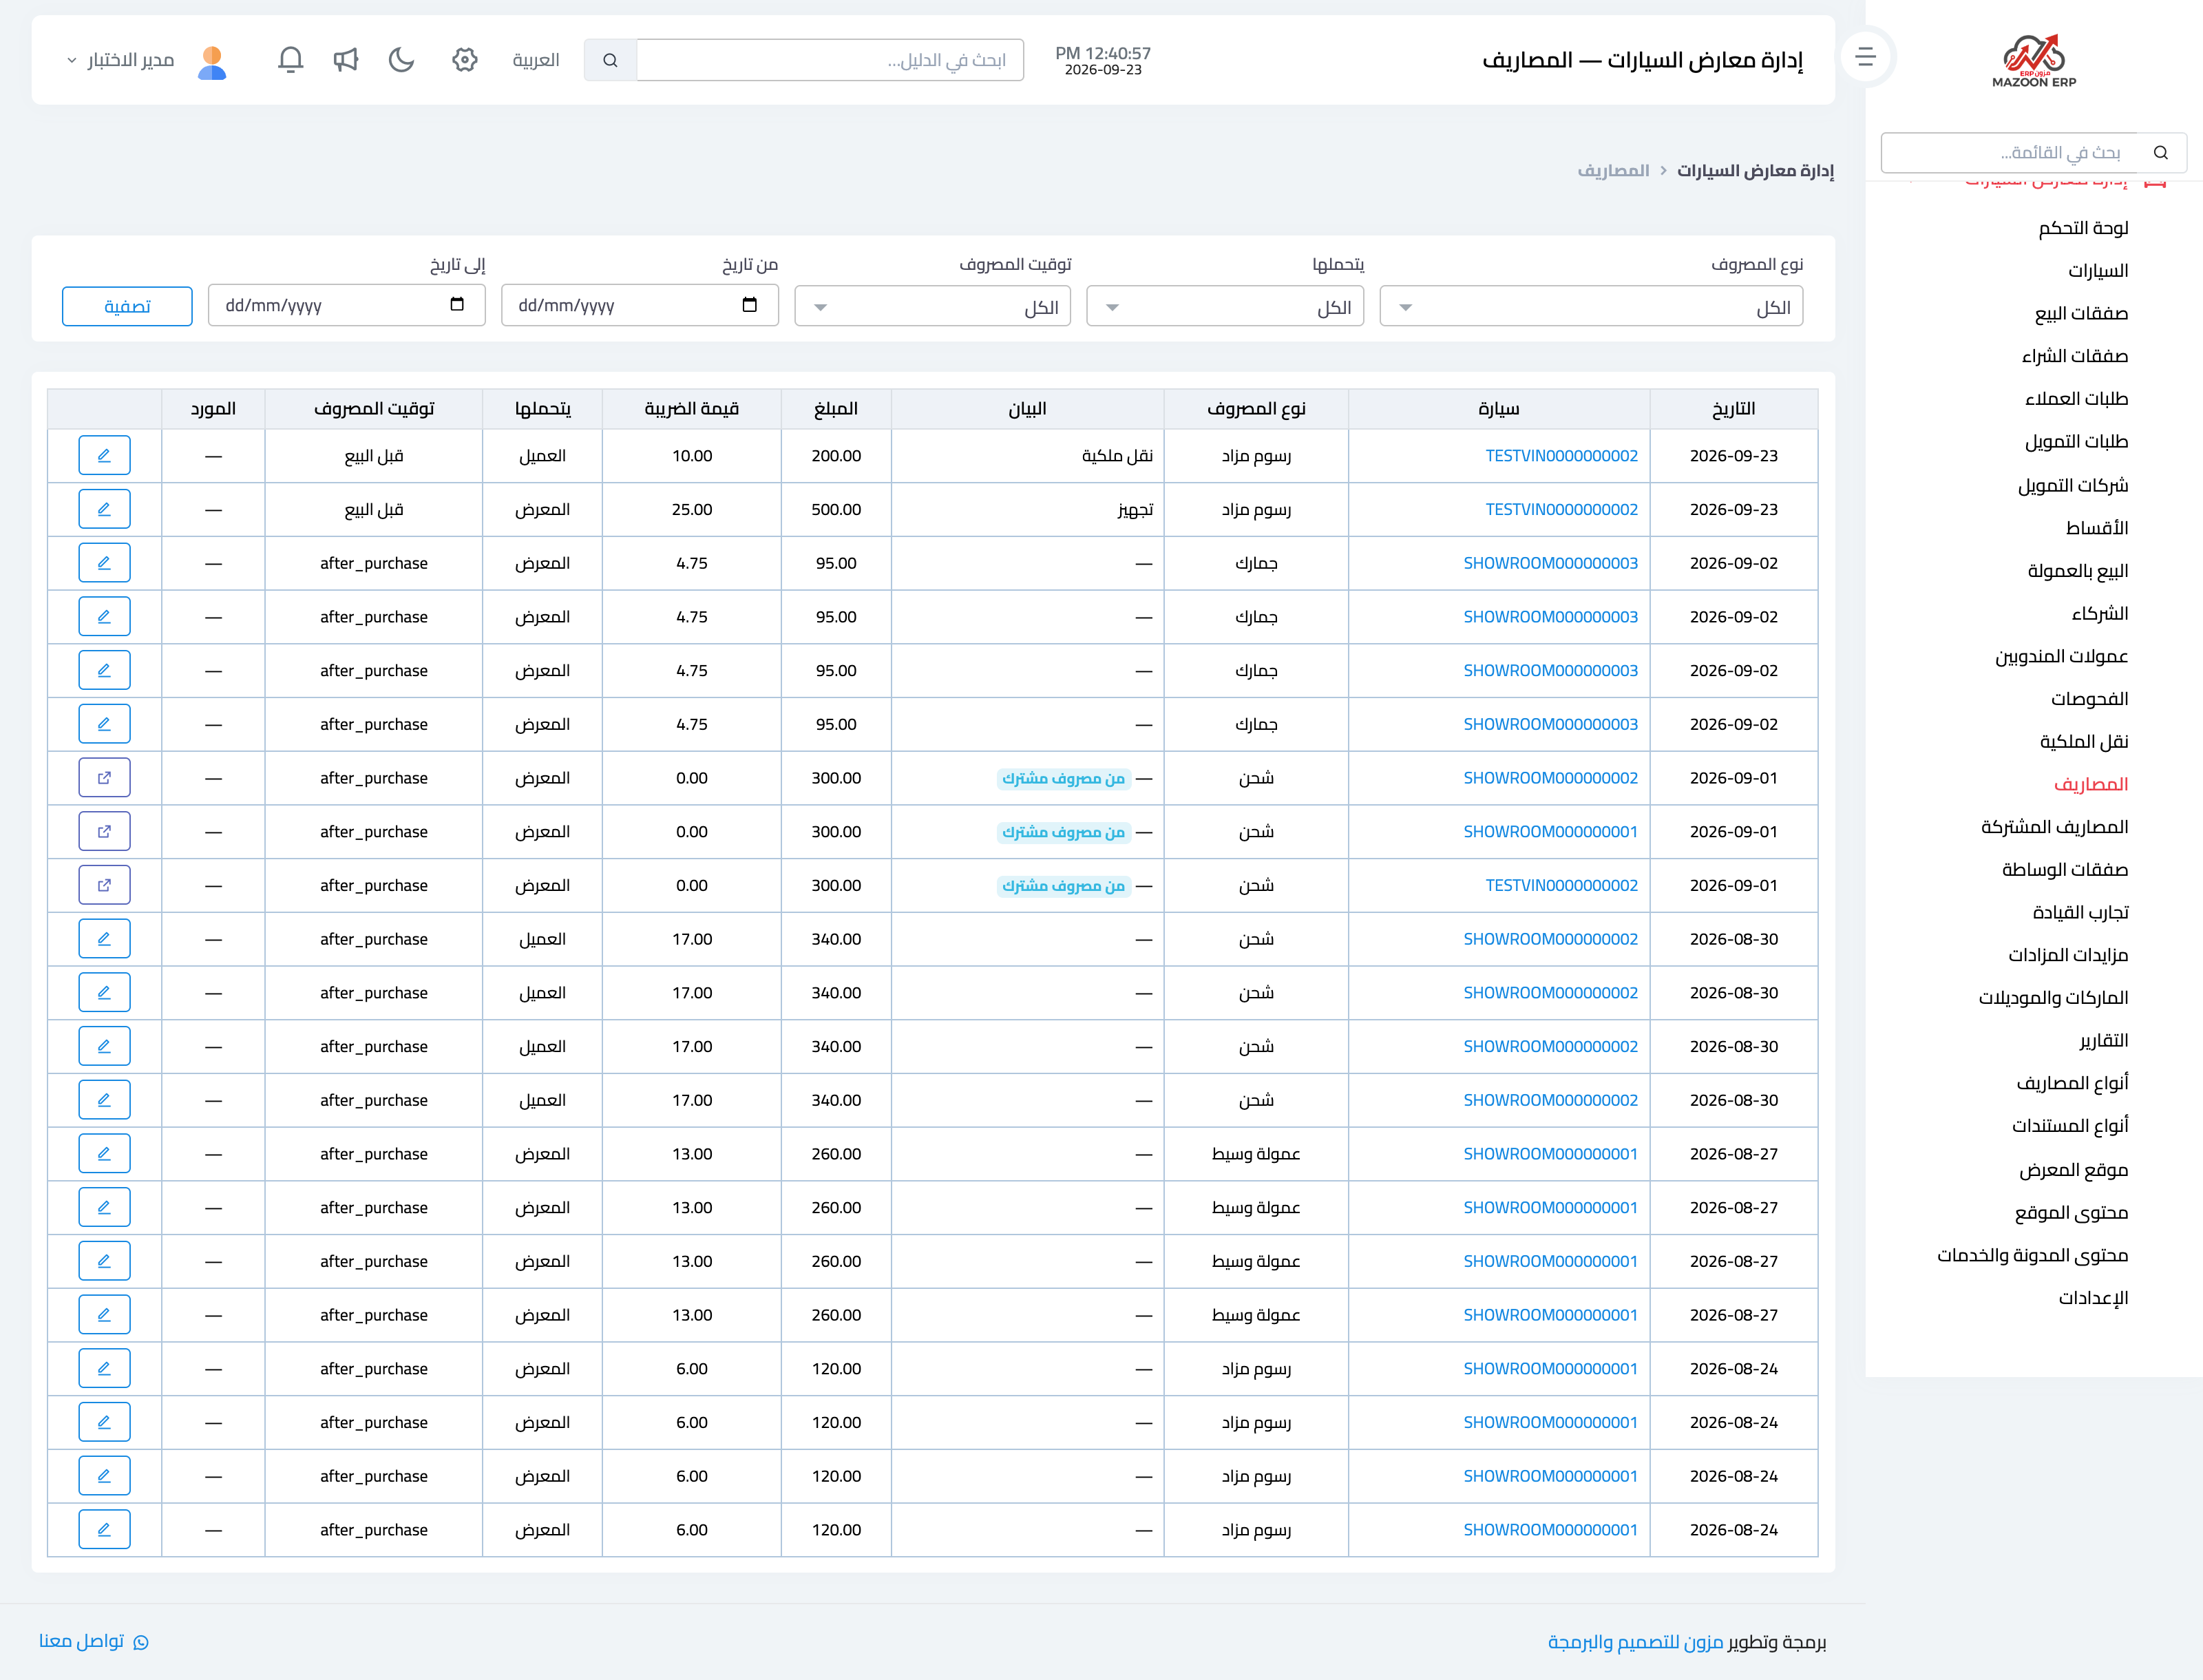
مصاريف المركبة ومن يتحمّلها: الحقل الذي يحدّد ربحك
كل مصروف تسجّله على مركبة يحمل حقلًا صغيرًا اسمه مَن يتحمّل المصروف، وله قيمتان فقط: المعرض أو العميل. هذا الحقل هو أهمّ ما في الموديول، لأن اختياره يغيّر التكلفة والربح والفاتورة والضريبة معًا.
صورة 1 — شاشة مصاريف المركبات.
مصروف يتحمّله المعرض
مثل تلميع المركبة قبل عرضها، أو إصلاح عطل اكتُشف في الفحص. هذا المصروف:
- يُضاف إلى التكلفة الإجمالية للمركبة، فيُنقص ربحك عند البيع.
- ضريبة مدخلاته قابلة للخصم في الإقرار الضريبي، لأنك أنت المستهلك النهائي لها.
مصروف يتحمّله العميل
مثل رسوم نقل الملكية التي تدفعها نيابةً عن المشتري ثم تستردّها منه. هذا المصروف:
- لا يُضاف إلى تكلفة المركبة، لأنه ليس تكلفتك أصلًا.
- يُضاف تلقائيًا كبند على فاتورة البيع ليُستردّ من المشتري.
- ضريبة مدخلاته غير قابلة للخصم — وهذه نقطة يخطئ فيها كثيرون.
لماذا لا تُخصم ضريبة المصروف الذي يتحمّله العميل؟
لأنك حين تستردّه تستردّه بقيمته الكاملة شاملةً الضريبة، دون أن تفرض ضريبة مخرجات عليه — فهو «مبلغ مدفوع نيابةً عن الغير» لا خدمة بعتها. فلو خصمتَ ضريبة مدخلاته لكنت قد استرددتَ الضريبة مرتين: مرة من المشتري ومرة من الجهة الضريبية. النظام يعالج ذلك تلقائيًا، لكن يجدر بك فهمه حتى تُصنّف المصاريف بشكل صحيح.
توقيت المصروف
يُسجَّل أيضًا هل وقع المصروف قبل الشراء أم بعده، وهذا يفيد في تحليل تكاليف الاستحواذ مقابل تكاليف التجهيز.
المرفقات
يمكن إرفاق فاتورة المصروف أو إيصاله مباشرةً على السجل، بحدّ أقصى عشرة ميجابايت للمرفق. وهذا ما يجعل مراجعة التكاليف لاحقًا ممكنة دون البحث في الأوراق.
الصور التوضيحية
جرّب ما قرأته على بياناتك أنت
افتح نسخة تجريبية مجانية لمدة 7 أيام — بدون بطاقة ائتمانية، وبرابط خاص بشركتك خلال دقائق.